BRADESCO, ITAÚ E SANTANDER ELEVAM JUROS DO FINANCIAMENTO IMOBILIÁRIO E COMPRAR CASA FICA MAIS CARO
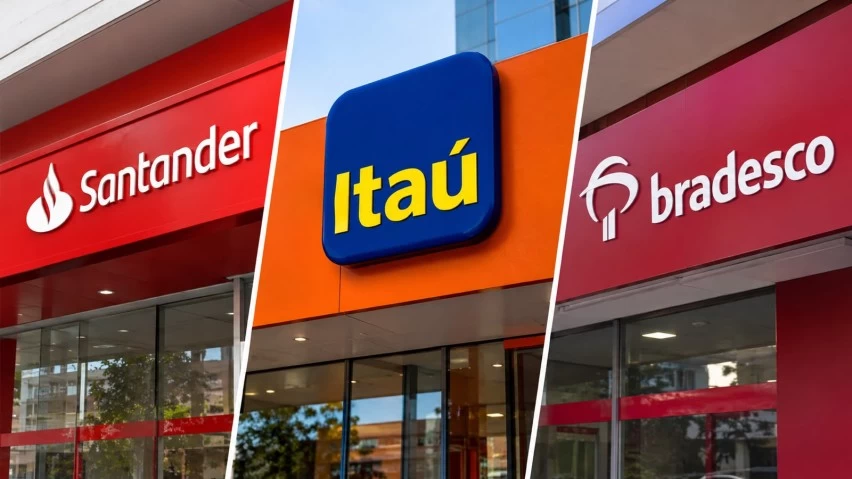
Quem pretende comprar um imóvel por meio de financiamento bancário pode encontrar condições menos favoráveis nos próximos contratos. Bradesco, Itaú e Santander anunciaram aumentos nas taxas de juros do financiamento imobiliário, movimento que encarece o crédito e pode dificultar a realização do sonho da casa própria para milhares de brasileiros.
As três instituições estão entre as principais responsáveis pelo financiamento de imóveis no país. Juntas, responderam por aproximadamente 55% do valor financiado para compra de propriedades entre janeiro e setembro deste ano, segundo dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Os reajustes chamam a atenção porque atingem bancos com participação expressiva no mercado imobiliário. Com taxas mais elevadas, o consumidor pode precisar pagar prestações maiores, assumir um custo total superior ao longo do contrato ou até rever o valor do imóvel que pretende comprar.
ALTA DOS JUROS FUTUROS PRESSIONA AS INSTITUIÇÕES
De forma geral, os bancos justificam os aumentos pela elevação dos juros futuros, indicadores que refletem as expectativas do mercado financeiro para o comportamento da economia e das taxas de juros nos próximos meses e anos.
Um dos exemplos dessa pressão aparece no rendimento dos títulos brasileiros com prazo de cinco anos. Após as eleições, o indicador passou de 12,87% para 15,39%, uma elevação superior a 2,5 pontos percentuais.
Esse movimento influencia o custo de captação dos recursos utilizados pelas instituições financeiras e pode afetar as condições oferecidas aos clientes. Quando o mercado passa a exigir uma remuneração maior para emprestar dinheiro por períodos longos, os bancos tendem a revisar suas próprias taxas para compensar os riscos e os custos envolvidos nas operações.
No financiamento imobiliário, essa relação é especialmente importante porque os contratos costumam ter prazos extensos, muitas vezes superiores a duas décadas. Por isso, as instituições avaliam não apenas o cenário econômico atual, mas também as expectativas para o futuro.
FINANCIAMENTO PODE FICAR MAIS PESADO PARA O CONSUMIDOR
O aumento dos juros tem impacto direto no planejamento de quem deseja adquirir um imóvel. Em contratos com taxas mais elevadas, o valor das parcelas pode subir, comprometendo uma parte maior da renda familiar.
Dependendo das condições do financiamento, o consumidor também pode precisar oferecer uma entrada maior ou escolher uma propriedade de valor mais baixo para conseguir aprovação do crédito dentro dos limites estabelecidos pelo banco.
Outro ponto importante é o custo total da operação. Como os financiamentos imobiliários podem durar muitos anos, pequenas diferenças nas taxas de juros podem representar uma quantia significativa ao longo do contrato.
Por isso, especialistas em planejamento financeiro costumam recomendar que o comprador não avalie apenas o valor da prestação inicial. É importante observar o Custo Efetivo Total (CET), que reúne juros, tarifas, seguros e demais encargos da operação.
COMPARAR PROPOSTAS PODE FAZER DIFERENÇA
Diante dos reajustes anunciados por Bradesco, Itaú e Santander, quem está planejando financiar um imóvel deve pesquisar as condições oferecidas por diferentes instituições financeiras antes de assinar o contrato.
Também é importante verificar o sistema de amortização utilizado, o prazo de pagamento, o valor da entrada e as regras para eventuais amortizações antecipadas. Esses fatores podem alterar o custo final e a capacidade de pagamento do comprador.
Outra alternativa é avaliar se vale a pena aguardar um cenário de juros mais favorável ou ajustar o planejamento financeiro para assumir uma prestação compatível com a renda. A decisão depende da situação de cada família, do preço do imóvel e das condições disponíveis no mercado.
MERCADO IMOBILIÁRIO SENTE EFEITO DOS REAJUSTES
Como Bradesco, Itaú e Santander concentram uma parcela expressiva do financiamento imobiliário no Brasil, mudanças nas taxas dessas instituições podem repercutir em uma parte importante do mercado.
O crédito mais caro tende a reduzir o poder de compra dos consumidores e pode levar algumas famílias a adiar a aquisição de imóveis. Para quem já está em processo de negociação, a orientação é confirmar as taxas e as condições atualizadas diretamente com o banco antes de fechar o negócio.
O cenário mostra que a compra da casa própria exige ainda mais planejamento. Com os juros em alta, comparar propostas, organizar a renda e calcular o custo total do financiamento se tornam etapas fundamentais para evitar comprometer o orçamento por muitos anos.
EXCLUSIVAS BAHIA — Informação com responsabilidade.
Comentários e participação
Quer comentar, sugerir pauta ou pedir correção? Envie mensagem para a redação. Inclua o link da matéria e sua opinião — respondemos pelo e-mail informado.